今日(9月30日),《金融產品網路行銷管理辦法》(以下簡稱《辦法》)正式實施。對於長期依賴互聯網管道獲客的助貸行業而言,這一天更值得關注的,並非某一種行銷方式“被叫停”,而是金融機構與第三方互聯網平台之間的業務邊界進一步明確。
今年4月24日,中國人民銀行、工業和資訊化部、市場監管總局、金融監管總局、中國證監會、國家知識產權局、國家網信辦、國家外匯局聯合發佈《辦法》,從行銷主體、行銷內容、管道轉接以及合作行為等方面作出系統規範。根據《辦法》,金融機構對網路行銷內容承擔主體責任;第三方互聯網平台接受金融機構依法委託開展相關服務,不得超出委託範圍,也不得將委託業務轉委託或變相轉委託。
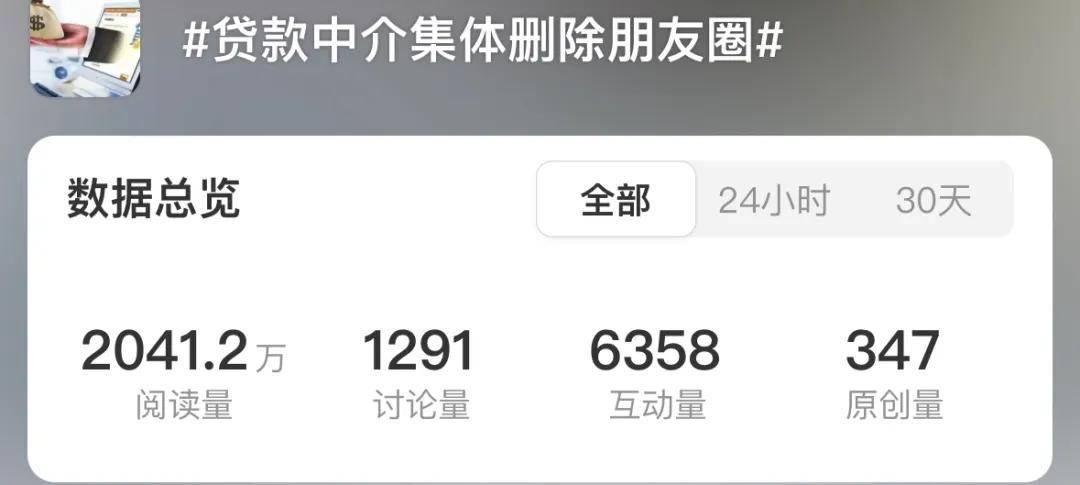
微博截圖
“朋友圈發的助貸廣告太多,都刪不過來。”一位助貸從業人士此前接受媒體採訪時表示,“黑戶可批”“秒批”“包過”等行銷話術正在成為整改重點。隨著規則落地,助貸行業的競爭邏輯也可能進一步變化:單純依賴流量和行銷包裝的獲客方式面臨更嚴格的合規要求,而合規、風控、技術和服務能力的重要性上升。
厘清業務權責
“公司要求9月底完成整改,很多獲客話術都不能用了。”上述受訪從業人士說。
《辦法》第十條明確,製作網路行銷內容不得使用虛假或者引人誤解的內容,不得引用不真實、不准確或未經核實的數據和資料。根據中國人民銀行等部門發佈的答記者問,貸款產品不得使用“低門檻”“秒到賬”“低利率”等誘導性行銷話術。
對於過去一些市場主體存在的誇大宣傳、冒充金融機構工作人員等行為,從業人士稱,行業整改正在加強。不過,此類說法屬於其個人對市場情況的描述,具體個案仍應以監管部門認定或公開處罰資訊為准。
在行銷主體方面,《辦法》第二條明確,金融機構、接受金融機構依法委託的第三方互聯網平台可以開展金融產品網路行銷,其他組織或者個人不得開展或者變相開展相關活動。第十六條進一步規定,通過公眾號、直播、短視頻行銷金融產品的,行銷人員應當為金融機構從業人員,具備相應業務資格並獲得金融機構授權同意。
這意味著,助貸機構是否能夠繼續參與相關行銷,不能簡單概括為“能發”或“不能發”,關鍵在於其主體身份、金融機構授權、具體委託範圍以及實際開展的業務內容。對於第三方平台而言,更多需要在受託範圍內提供資訊展示、合規轉接等服務,並避免介入貸款額度測評、合同簽訂、資金劃轉等金融產品銷售環節。
上海金融與發展實驗室副主任、招聯首席經濟學家董希淼在《中國銀行保險報》刊文指出,《辦法》著力構建覆蓋金融產品網路行銷全流程的治理體系,推動金融產品網路行銷進入權責更加清晰、更加規範的階段。
重塑業務鏈路
除了行銷內容和展業主體,第三方平台與金融機構之間的導流鏈路也受到進一步規範。
《辦法》第五條規定,第三方互聯網平台接受金融機構委託開展網路行銷,不得將金融機構委託業務向其他機構轉委託或變相轉委託;為金融消費者和投資者購買金融產品提供轉接管道的,應當跳轉至金融機構自營平台,不得跳轉至其他開展金融產品網路行銷的第三方互聯網平台。第二十條進一步明確,第三方互聯網平台不得違規介入或變相介入銷售合同簽訂、資金劃轉、適當性測評、貸款額度測評等環節,也不得就金融產品與消費者和投資者進行互動諮詢。
從業務模式看,這意味著部分過去將獲客、測額、申請、簽約等環節高度嵌入第三方平台的模式,需要按照新規重新梳理。這裏需要注意,《辦法》並未以“API”作為單獨的禁止對象,實際判斷仍要看平台是否借助技術手段介入金融產品銷售核心環節,以及是否符合委託範圍和其他監管要求。
AI效果圖
漢坤律師事務所2026年4月發佈的《金融產品網路行銷管理辦法》解析認為,平台前端涉及自行測額、以平台名義輸出額度或根據測額結果進行二次分發的相關業務模式,面臨較大的調整壓力;較為合規的路徑是將平台功能更多集中於資訊展示、意向收集和合規轉接,而實質測額、授信審批、合同簽署和放款等環節由持牌金融機構完成。
蘇商銀行特約研究員付一夫此前接受媒體採訪時表示,“跳轉金融機構自營平台”、禁止轉委託以及核心業務環節隔離等要求,將改變銀行與互聯網平台的合作方式,平台需要更加明確自身在金融產品網路行銷中的服務邊界。 監管要求進一步銜接 從監管演進看,9月30日實施的《辦法》並非孤立政策,而是與此前互聯網助貸業務監管形成銜接。
2017年發佈的《關於規範整頓“現金貸”業務的通知》明確了相關業務監管要求;2020年《商業銀行互聯網貸款管理暫行辦法》從商業銀行互聯網貸款業務管理等方面作出規定。2025年4月,國家金融監督管理總局發佈《關於加強商業銀行互聯網助貸業務管理提升金融服務質效的通知》(金規〔2025〕9號),並於2025年10月1日起施行,要求商業銀行加強總行集中管理、平台及增信服務機構准入管理、名單制管理、自主風險評價與審批以及金融消費者權益保護等。
其中,2025年的助貸新規主要從商業銀行互聯網助貸業務管理角度強化銀行主體責任,而此次《辦法》進一步從網路行銷端明確金融機構與第三方互聯網平台的合作邊界,兩者在監管對象和具體要求上各有側重。
董希淼在公開文章中表示,《辦法》將監管觸角延伸至金融產品網路行銷的事前、事中和事後環節,強調金融機構主體責任以及第三方平台受託服務邊界。
從政策組合看,監管關注點正由單一的獲客規模,進一步延伸至合作機構准入、風險管理、成本費用、行銷內容、數據安全和消費者權益保護等環節。對於助貸機構而言,業務模式能否長期運行,將越來越取決於其能否與資金方建立清晰、穩定且可持續的合作關係。
業績承壓,競爭邏輯調整
政策環境變化也發生在助貸平台業務規模調整的背景下。2026年上半年,多家上市助貸平台公佈的經營數據出現不同程度變化,但這些變化受到監管、消費信貸需求、資金成本、風險偏好及公司自身經營策略等多重因素影響,不能簡單歸因於單一政策。
例如,奇富科技8月25日披露的2026年第二季度及上半年業績顯示,2026年第二季度平台促成及發放貸款總額為633.77億元,同比下降25.1%;截至6月30日,貸款餘額為1075.62億元,同比下降23.2%。公司同時表示,在宏觀環境不確定性和監管壓力持續存在的情況下,未來經營計畫將更加審慎。上述數據來源於公司公開業績材料。
圖源:經濟觀察網
樂信2026年中報數據顯示,上半年歸母淨利潤為3.03億元,同比下降67.85%;相關財務數據由公司財報披露,媒體財務資料庫亦有同步收錄。
維信金科披露的2026年中期業績顯示,上半年總貸款實現量為60.6億元,其中中國內地為56.9億元、香港為3.7億元;公司同期總收入為9.69億元,同比下降61.2%,淨利潤為1200萬元。公司表示,將繼續強化風險管理、提升運營效率,並把服務重心逐步轉向更優質客戶。
小贏科技2026年第二季度披露數據顯示,期內促成併發放貸款總額為116.3億元,同比下降70.2%;公司稱,相關變化與經營環境以及更為審慎的業務拓展策略有關。
上述數據反映出,在行業監管持續強化的同時,部分平台正在主動調整業務規模和風險策略。不過,上市公司的單期業績變化並不能直接等同於整個助貸行業的變化,行業趨勢仍需要結合更多機構數據和後續監管執行情況觀察。
從流量競爭轉向綜合能力競爭
對於助貸行業而言,9·30新規更重要的影響,是重新劃定金融機構與互聯網平台之間的邊界。金融機構需要對網路行銷內容和合作平台承擔相應管理責任,第三方互聯網平台則需要在依法受託的範圍內開展服務,並與金融產品銷售核心環節保持必要隔離。
這並不意味著互聯網平台不再參與金融業務合作,而是合作方式需要更加規範。對助貸機構來說,過去依靠大量投流、行銷包裝和多層導流獲取業務的方式面臨更嚴格約束,客戶獲取、風控模型、數據安全、技術系統、運營效率以及服務能力的重要性將進一步提升。
博通諮詢首席分析師王蓬博接受媒體採訪時表示,隨著相關政策落地,助貸行業將更加重視合規和資產品質,相關機構需要建立可落地的風控體系,並匹配資金方穩健經營的要求。該觀點來源於公開媒體報導。
因此,與其將9·30簡單理解為某一種助貸模式的“終結”,不如將其視為行業規則的一次重新校準:金融機構與互聯網平台的職責邊界更加清晰,助貸行業的競爭重點也將逐步由流量獲取,轉向合規能力、風險控制、技術能力和服務品質。
對於仍在這一賽道中的機構而言,下一階段真正需要回答的問題,不只是“還能獲得多少流量”,而是能否在合規框架下持續提供穩定的獲客、風控、技術和運營服務,並與持牌金融機構形成更加清晰、可持續的合作關係。
(資料說明:本文政策內容以中國人民銀行等八部門發佈的《金融產品網路行銷管理辦法》及相關答記者問為主要依據;專家觀點、上市公司經營數據均按公開媒體報導或公司公開披露材料注明來源。文中匿名受訪者觀點僅代表受訪者個人表述,不作為行業統計結論。)